11月18日,腾讯发布2026年第三季度业绩。
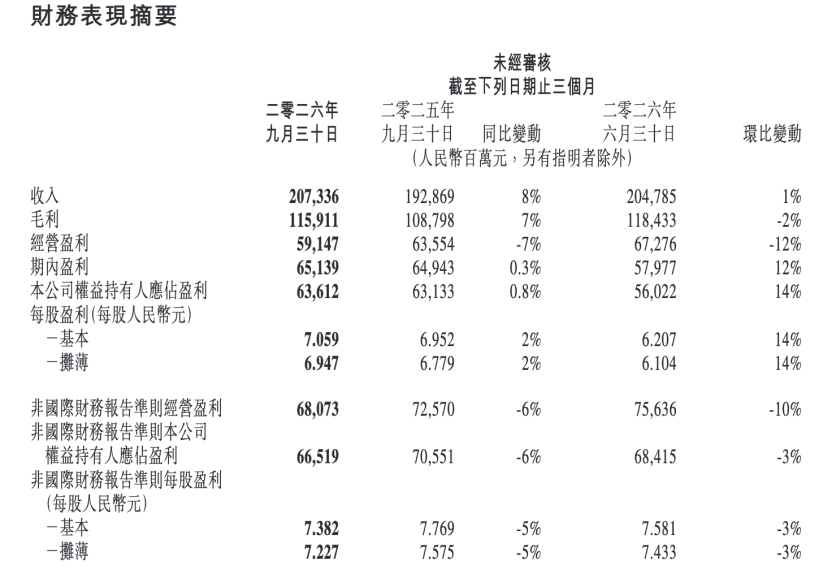
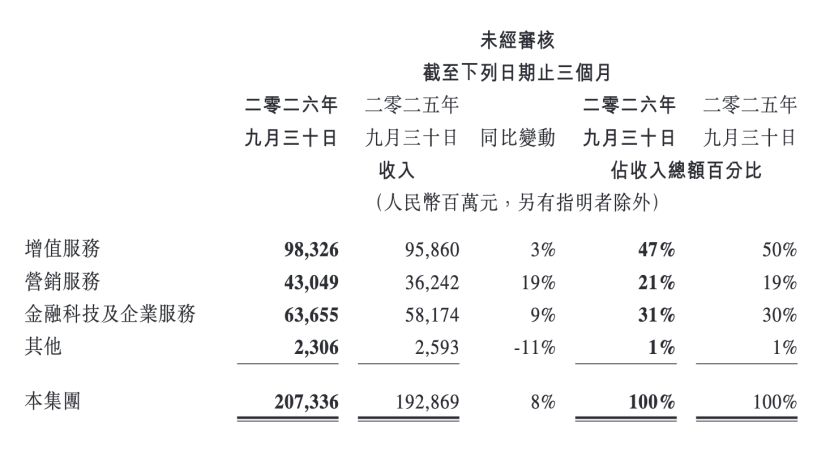
本季总营收2073.36亿元,同比增长8%;增值服务收入983.26亿元,同比增3%。
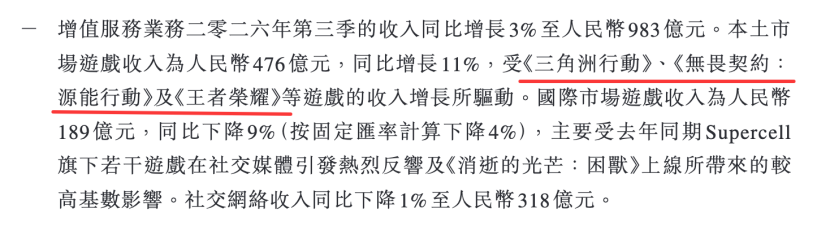
其中,游戏业务保持稳定增长。本土市场游戏收入476亿元,同比增长11%;国际市场游戏收入189亿元,同比下降9%,按固定汇率口径降幅收窄至4%。
对比一年前:2025年Q3,腾讯游戏总收入636亿元、同比涨22%,海外收入208亿元、同比猛增43%。那时是“国内外双爆发”;这一年过去,节奏换成了“国内接棒、海外消化基数”。
国内收入同比增11%,射击新品类续上长青矩阵
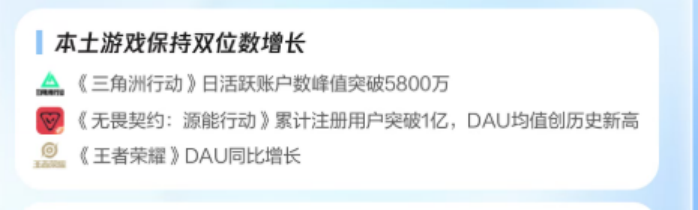
本土市场收入实现双位数增长,其主要驱动力来自《三角洲行动》《无畏契约:源能行动》与《王者荣耀》等游戏的强劲表现。
其中《三角洲行动》(2024年上线)与《无畏契约:源能行动》(2025年上线)均在本季创下日活账户数历史新高,意味着腾讯在战术射击与移动端射击赛道,已完成从“新游爆发”到“长线留存”的过渡。
增值服务分部毛利率也由去年同期61%提升至64%,财报将这一改善明确归因于自研游戏收入贡献增加。可见本土游戏不仅量在涨,收入质量也在改善。
储备侧,腾讯本土产品池有《异人之下》(12月定档)、《雪中悍刀行》(已获版号)等新产品,未来两至三个季度弹药充足。
海外收入同比下滑9%,去年同期基数偏高
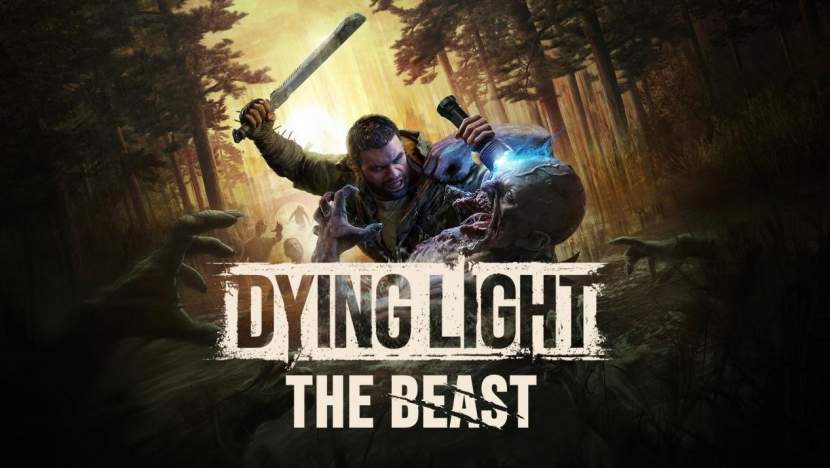
海外收入189亿元,同比转负,主因是2025年同期Supercell旗下若干游戏因社交媒体热度冲高,叠加《消逝的光芒:困兽》发售形成高基数。按固定汇率计算,降幅由9%收窄至4%。
环比上,腾讯海外收入与上季基本持平(189亿元 vs 上季约187亿元),Supercell、Techland、Funcom等海外工作室游戏研发发行并未出现较大变化,因此,本季度海外营收同比变化接近于“高基数+产品节奏错位”。
腾讯海外业务后续收入还需要关注2027年Supercell新内容、Funcom《沙丘:觉醒》资料片迭代,以及自研产品出海的接续情况。
腾讯游戏的AI落子,开始进入产品深水区
如果只看财报数字,AI对腾讯游戏的贡献还藏在毛利率里;但如果落到产品侧,这条线的推进速度已经肉眼可见。
目前,腾讯游戏已围绕AI for Game与AI in Game构建起完整的技术应用体系,并在Q3季度取得突破性进展。
游戏内,《王者荣耀》灵宝日调用率达80%;《王者万象棋》教学助手覆盖95%新玩家,满意度85%,《和平精英》即将上线UGC场景AI专家服务。
赛事层面,AI解下沉大众赛事,张大仙直播间弹幕量提升6.24倍、5分钟留存提升7.7%,选手第一视角解说带动观看时长提升24.8%。
此外,腾讯游戏AI布局还延伸至引擎底层,一方面通过投资Godot开源引擎商业化伙伴W4 Games,助力其生态发展;另一方面,自研的开源AI原生游戏引擎“造化工坊·天工引擎”和基于AI原生游戏引擎打造的一站式游戏生产平台“MagicLomix”也已开启测试体验。
结语:
综合来看,腾讯本土游戏仍在增长,射击新品稳稳接住了长青IP的接力棒。海外收入下滑并非竞争力掉队,只是去年同期基数偏高,节奏暂时放缓。而AI则从玩家体验、研发生产延伸至底层引擎等全链路铺开。


 收藏
 转播
 淘帖